Estamos caminhando para mais um final de ano, e uma pergunta merece a sua atenção: o que você fez, ao longo de 2026, para cuidar melhor do seu dinheiro?
Talvez você tenha começado a acompanhar os gastos, reduzido algumas dívidas ou guardado dinheiro para um objetivo. Talvez tenha tentado organizar as contas várias vezes, mas abandonado a planilha quando a rotina ficou mais apertada.
Quem acompanha o orçamento tende a perceber os problemas mais cedo e ter mais clareza para tomar decisões. Isso não significa ficar livre de imprevistos, mas estar mais preparado para lidar com eles.
Por outro lado, quando as decisões financeiras acontecem apenas conforme as contas chegam, fica difícil sair do ciclo de pagar despesas, recorrer ao crédito e esperar que o próximo mês seja melhor.
É nesse cenário que a consultoria financeira pode fazer diferença: transformar tentativas isoladas em um planejamento adequado à sua realidade, com orientação e acompanhamento.
Por que tantas pessoas têm dificuldade com educação financeira?
Muitas pessoas chegam à vida adulta sem ter aprendido a organizar um orçamento, avaliar o custo de um empréstimo ou se preparar para despesas futuras. Aprendem a lidar com o dinheiro conforme os problemas aparecem, reproduzindo hábitos da família ou seguindo orientações que nem sempre se aplicam à sua situação.
Ao mesmo tempo, contratar crédito e parcelar compras se tornou muito fácil. Mas a facilidade de contratar não significa facilidade para pagar. Uma prestação pode parecer pequena quando analisada sozinha, enquanto o conjunto das parcelas compromete boa parte da renda.
Também existe uma distância entre conhecer uma orientação e conseguir colocá-la em prática. Saber que é importante poupar não resolve, por si só, a dificuldade de encontrar espaço no orçamento.
O Banco Central reconhece a organização do orçamento, a formação de poupança e a prevenção do superendividamento como objetivos das ações de educação financeira. Isso mostra que aprender sobre dinheiro envolve decisões práticas do cotidiano. bcb.gov.br
Por que se organizar sozinho pode ser tão difícil?
Organizar as finanças por conta própria é possível. A dificuldade costuma estar em identificar o problema, definir prioridades e manter a rotina necessária para executar o plano.
Imagine uma pessoa que decide economizar cortando pequenos gastos, mas continua usando o cartão para complementar a renda. Ela faz um esforço, porém não enfrenta o desequilíbrio que mantém a dívida crescendo.
Em outras situações, o orçamento considera apenas as despesas do mês e esquece compromissos previsíveis, como impostos, manutenção do carro e gastos de início de ano. Quando essas contas chegam, parecem imprevistos e acabam sendo pagas com crédito.
Há também o lado emocional. Compras por impulso, dificuldade de conversar sobre dinheiro e receio de olhar para as dívidas podem atrapalhar a organização.
A consultoria oferece um olhar técnico, ajuda a estabelecer prioridades e acompanha a execução das mudanças. O cliente continua responsável pelas decisões, mas passa a contar com apoio para entender suas opções e ajustar o caminho.
A metodologia da Frank Barreiros Consultoria Financeira
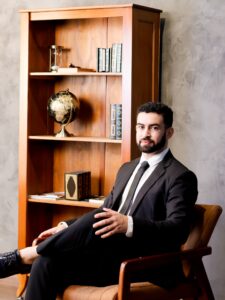
A metodologia utilizada pelo nosso time foi desenvolvida por Frank Barreiros a partir dos conhecimentos adquiridos na graduação em Economia, na especialização em Gestão Financeira e em sua formação complementar, incorporando também os estudos em Economia Comportamental.
Essa base foi combinada à experiência prática de atendimento. Ao longo de quase seis anos de atuação, a proposta vem sendo aplicada e aprimorada conforme as necessidades identificadas na rotina dos clientes.
O trabalho considera tanto os números quanto os hábitos que influenciam as decisões. Afinal, um orçamento precisa fazer sentido para a pessoa que vai colocá-lo em prática.
Como funciona o nosso acompanhamento?
1. Diagnóstico financeiro
O primeiro passo é entender a situação atual do cliente. Analisamos renda, despesas, dívidas, compromissos e a forma como o dinheiro é administrado no dia a dia.
Esse diagnóstico permite identificar os principais pontos de atenção e definir o que precisa ser trabalhado primeiro.
2. Planejamento orçamentário para os próximos três meses
Com base no diagnóstico, projetamos as receitas previstas e as despesas dos próximos três meses.
Isso ajuda a visualizar períodos de maior aperto, antecipar compromissos e estabelecer limites compatíveis com a renda. As melhorias identificadas no diagnóstico passam a fazer parte de um plano concreto, com ações para o período.
3. Planejamento para resolução das dívidas
Estudamos as dívidas, suas parcelas, custos e impacto no orçamento. Também avaliamos a utilização do cartão de crédito e a existência de contas em atraso.
A partir dessa análise, organizamos prioridades e possibilidades de renegociação ou quitação, considerando a capacidade de pagamento do cliente. O objetivo é construir um plano que possa ser cumprido sem provocar novos desequilíbrios.
4. Mapeamento do comportamento financeiro
Buscamos compreender quais hábitos dificultam a organização: compras por impulso, parcelamentos frequentes, falta de acompanhamento ou decisões tomadas para aliviar uma preocupação momentânea.
Essa etapa permite desenvolver estratégias práticas para mudar padrões e reduzir a repetição dos problemas.
5. Definição de metas
Transformamos desejos em objetivos com valor, prazo e contribuição planejada.
Uma viagem, a compra de um bem ou a preparação para a aposentadoria deixam de ser intenções vagas e passam a orientar as escolhas do orçamento.
6. Construção da reserva de emergência
Planejamos a formação de uma reserva considerando as despesas essenciais, a estabilidade da renda e as responsabilidades do cliente.
A construção pode começar com valores pequenos e avançar conforme o orçamento melhora. O propósito é criar uma proteção para que imprevistos não levem, automaticamente, à contratação de novas dívidas.
7. Introdução aos investimentos
Apresentamos conceitos como risco, liquidez e prazo para que o cliente compreenda como avaliar alternativas para a reserva, a aposentadoria e outros objetivos.
Cada finalidade exige critérios diferentes. Por isso, essa etapa respeita o momento financeiro, as necessidades e o perfil de cada pessoa.
Ao longo do acompanhamento, revisamos o planejamento e ajustamos as estratégias conforme a realidade muda. Esse processo ajuda a transformar orientações em hábitos e a desenvolver autonomia para administrar o dinheiro.
Você não precisa esperar mais um ano para começar
Contratar uma consultoria financeira pode ser uma escolha útil quando você já tentou se organizar, mas encontra dificuldade para manter a rotina, resolver as dívidas ou definir por onde começar.
O acompanhamento oferece método, clareza e apoio para tomar decisões mais conscientes. Os resultados dependem da realidade e da participação de cada cliente, mas o primeiro passo é deixar de adiar o cuidado com as finanças.
Quer terminar 2026 com mais clareza sobre o seu dinheiro e se preparar melhor para 2027? Entre em contato com o nosso time através do botão do whatsapp e conheça o nosso acompanhamento. Vamos construir um planejamento que faça sentido para a sua vida.